Duemint
|
Guía de despacho desde el 1 de noviembre: qué datos exige el SII y cómo evitar multas
La guía de despacho cambia desde el 1 de noviembre de 2026. Las empresas deberán incorporar información más precisa sobre la mercadería que transportan, el recorrido, el chofer y el vehículo. También tendrán que cumplir nuevas reglas para los viajes de varios días, las entregas parciales y las modificaciones de documentos.
Los cambios están establecidos en la Resolución Exenta 154 de 2025 del Servicio de Impuestos Internos (SII). Su alcance incluye tanto la guía de despacho como la factura cuando se utiliza para respaldar un traslado.
Para quienes emiten estos documentos, la preparación comienza por revisar si su ERP o facturador permite registrar los datos exigidos y cómo obtendrá esa información de logística antes de cada salida.
¿Qué cambia con la nueva guía de despacho?
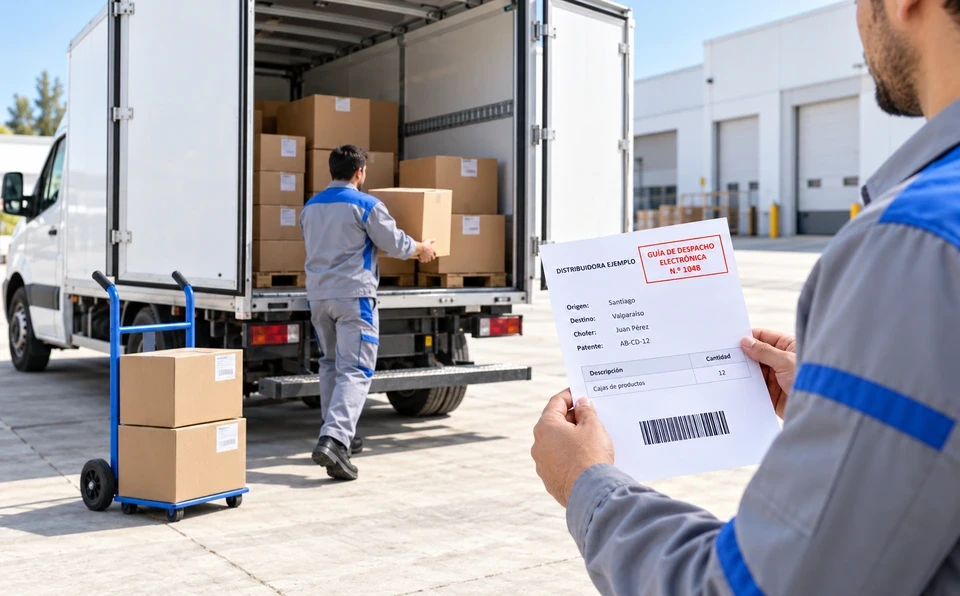
Las nuevas exigencias buscan que el documento permita reconstruir el traslado: qué salió, desde dónde, hacia qué destino, en qué vehículo y a cargo de quién.
La guía mantiene su función de respaldar el movimiento de mercadería, pero deberá incluir información más detallada y ajustarse a las condiciones reales de cada viaje.
Información exigida | Qué debe quedar registrado |
|---|---|
Origen y destino efectivos | Dirección y comuna desde donde sale la mercadería y donde se entregará. |
Identificación del chofer | Nombre completo y cédula de identidad de quien realiza el transporte. |
Transportista y vehículo | RUT del transportista y patente del vehículo y del remolque o semirremolque, cuando corresponda. |
Detalle de la mercadería | Nombre y descripción de los productos, cantidad, peso o volumen según corresponda y precio unitario. |
Motivo del traslado | Si corresponde a una venta, devolución, movimiento entre bodegas u otra categoría. |
Inicio del viaje | Fecha y hora en que comienza el traslado. Mientras no exista un campo específico para la hora, debe incorporarse en el detalle. |
Si el traslado no corresponde a una venta, se puede omitir el precio unitario, pero debe explicarse claramente el motivo. Por ejemplo, el envío de un equipo a reparación o el movimiento de productos entre bodegas propias.
El SII explicó que estos cambios buscan mejorar el seguimiento de la mercadería y fortalecer la fiscalización del comercio informal.
¿Desde cuándo será obligatoria?
Las nuevas exigencias comenzarán a regir el 1 de noviembre de 2026.
La fecha original era el 1 de mayo, pero la Resolución Exenta 52 de 2026 amplió el plazo para permitir las adaptaciones tecnológicas y operativas de las empresas, los proveedores de facturación y el propio SII.
Hasta el 31 de octubre siguen aplicándose las reglas anteriores. Desde noviembre podrán sancionarse los incumplimientos de las nuevas exigencias, sin que esta prórroga suspenda las obligaciones tributarias que ya estaban vigentes.
¿A qué empresas les afecta?
El cambio es relevante para las empresas que venden o trasladan mercadería y utilizan guías de despacho o facturas para respaldar esos movimientos.
La guía corresponde cuando se entregan bienes sin emitir la factura en ese momento. También se utiliza para documentar movimientos que no constituyen una venta.
Tipo de traslado | Ejemplo ilustrativo |
|---|---|
Venta | Entrega de productos vendidos a un cliente. |
Ventas por efectuar | Mercadería que sale para venderse durante una ruta. |
Consignación | Productos entregados a un tercero para venderlos bajo esa modalidad. |
Entrega gratuita | Mercadería entregada sin cobro. |
Traslado interno | Movimiento entre bodegas de la misma empresa. |
Otros traslados que no son venta | Envío de un equipo a reparación. |
Devolución de mercaderías | Productos que regresan al proveedor. |
Traslado para exportación sin venta | Movimiento destinado a exportación que no corresponde a una venta. |
Venta para exportación | Mercadería vendida para exportarse. |
Estas exigencias específicas no se aplican a los traslados que deben documentarse con boleta ni a los comerciantes de ferias libres acogidos al régimen especial de la Ley 21.745.
¿Qué cambia en el despacho diario?
La resolución también define cómo documentar situaciones que pueden aparecer durante la operación.
Situación | Qué establece la resolución |
|---|---|
Todavía no conoces la patente | Debes indicar expresamente que se desconoce. No basta con dejar el dato vacío. |
Cambian el vehículo, el destino u otros datos informados | Corresponde emitir un nuevo documento con los datos actualizados y una referencia al anterior. |
Usas distintos vehículos o realizas varios traslados | Cada traslado y vehículo necesita su propia guía. No corresponde reutilizar el mismo documento. |
Un viaje dura más de un día | Puede utilizarse una sola guía si explica por qué el traslado es prolongado e indica la fecha estimada de entrega. |
Realizas entregas parciales a distintos clientes | Una guía de “ventas por efectuar” respalda toda la carga. En cada entrega se emite el documento correspondiente y se descuenta lo entregado. |
Cuando se reemplaza una guía, la anterior debe registrarse como anulada. Si el documento que debe corregirse es una factura, corresponde emitir la nota de crédito asociada.
¿Se puede mostrar la guía en el celular?
Sí. La guía o factura electrónica debe enviarse previamente al SII y puede mostrarse desde un dispositivo electrónico. Cuando no sea posible presentarla de esa manera, debe llevarse impresa.
Si no hay cobertura de datos móviles, se permite portar el documento impreso sin el envío previo. Debe enviarse al SII inmediatamente después de recuperar la conexión.
Quien recibe la mercadería puede verificar el documento en el sitio del SII o mediante las aplicaciones e-Factura y e-Verifica.
¿Cómo deberán registrarse las guías?
La resolución contempla un Registro de Guías de Despacho cuya puesta en marcha deberá formalizarse mediante otra resolución. Hasta entonces, establece un procedimiento según el sistema utilizado:
Cómo emites | Cómo debes mantener el registro |
|---|---|
ERP o facturador propio o de mercado | Libro de Guías de Despacho Electrónica actualizado, con documentos vigentes y anulados, disponible en la sucursal o casa matriz. |
Facturador gratuito del SII | Historial de Documentos Tributarios Electrónicos (DTE). Las anulaciones se registran en “Seguimiento del documento”. |
Papel, cuando está autorizado | Archivo digital con los datos exigidos. Las guías y su registro deben conservarse durante al menos seis años. |
¿Qué pasa si tu empresa no cumple?
Las consecuencias dependen de la infracción. El Código Tributario distingue entre no emitir el documento, transportar sin la documentación exigida y emitirlo sin cumplir sus requisitos.
Incumplimiento | Sanción contemplada |
|---|---|
No emitir o no enviar el documento al SII cuando corresponde | Multa de 50% a 500% del monto de la operación, con mínimo de 2 UTM y máximo de 40 UTA. Además, clausura de hasta 20 días. |
Transportar mercadería sin la guía o factura exigida legalmente | Multa de 10% a 200% de una UTA. Existen situaciones agravadas que aumentan la sanción. |
Emitir el documento sin los requisitos de la resolución | Multa de 1% a 100% de una UTA, o hasta el triple del impuesto eludido si existe evasión. |
Confeccionar, vender o facilitar guías falsas | Delito tributario que contempla pena de cárcel y multa. |
La UTM es la unidad tributaria mensual y la UTA, la unidad tributaria anual. Su valor en pesos depende del período correspondiente.
Además de la multa, transportar sin la documentación exigida puede impedir que el vehículo continúe hasta su destino mientras no se presente el documento.
¿Cómo preparar a tu empresa para la nueva guía de despacho?
La revisión debe incluir al proveedor del sistema y a las personas que preparan cada despacho.
Comprueba los campos de tu ERP o facturador. Pide que te muestren dónde se registran el chofer, el transportista, las patentes, el recorrido y la hora de salida.
Define quién entrega los datos a facturación. Logística debe tener un responsable y un momento claro para informar qué vehículo saldrá, con qué carga y hacia dónde.
Prueba un cambio de última hora. Simula el reemplazo de un vehículo y comprueba cómo emitir el nuevo documento, referenciar el anterior y registrar su anulación.
Verifica qué llevará el conductor. Asegúrate de que pueda abrir el documento y que exista una copia impresa cuando corresponda.
Revisa el registro de documentos. Confirma que puedas consultar las guías vigentes y anuladas y entregar los antecedentes que solicite el SII.
Estas pruebas permiten detectar dificultades antes de que aparezcan en un despacho real. Puedes complementarlas con el checklist para proteger tus facturas antes y después de emitirlas.
Del documento de despacho al cobro de la factura
Si un cambio en el despacho obliga a corregir una factura, finanzas necesita identificar qué documento sigue vigente y cuál es el monto que corresponde cobrar. De lo contrario, el ajuste puede quedar registrado en facturación mientras la cobranza continúa trabajando con la información anterior.
Cómo hacer más eficientes tus rutas con transferencias verificadas y POS
Una entrega puede demorarse mientras el equipo espera que finanzas confirme una transferencia. Después, todavía queda identificar qué factura pagó el cliente y actualizar su saldo.
Con Duemint puedes conectar el cobro en terreno con tus facturas y reducir esas tareas:
Verifica transferencias durante la entrega. Confirma que el dinero llegó sin entrar al banco ni pedir a finanzas que revise el abono. El equipo puede validar el pago y continuar con la ruta.
Cobra facturas desde el POS. Busca al cliente, selecciona una o varias facturas pendientes y cobra su monto total con tarjeta. Cuando el pago se aprueba, queda asociado a los documentos y se concilia automáticamente.
Así, puedes reducir las esperas en cada parada y el trabajo posterior de revisar comprobantes y cruzar pagos con facturas. El equipo en ruta cobra con información disponible y finanzas mantiene visibilidad sobre lo recaudado.
Preguntas frecuentes
¿Qué es una guía de despacho y quién debe emitirla?
Respalda el traslado de bienes. La emite el vendedor si no emite la factura al entregar los bienes, y también quien los traslada sin una venta.
¿Desde cuándo rigen las nuevas exigencias de la Resolución 154?
Desde el 1 de noviembre de 2026. La Resolución Exenta 52 de 2026 postergó la fecha original, prevista para el 1 de mayo.
¿Qué datos exige el SII para el traslado?
Origen y destino, chofer y su cédula, RUT del transportista, patentes, detalle de la carga y tipo de traslado. La guía lleva la fecha y hora de inicio.
¿Puedo usar una guía para varios vehículos o días?
Cada vehículo y traslado necesita su guía. Un traslado de más de un día puede usar una sola si detalla el motivo de su duración y la fecha estimada de entrega.
¿Qué pasa si no conozco la patente del vehículo?
Debes indicar expresamente en el documento que la patente se desconoce. No basta con dejar el campo vacío.
¿Puedo mostrar la guía en el celular? ¿Qué pasa si no hay señal?
Sí, con envío previo al SII. Sin cobertura, puedes llevarla impresa sin ese envío previo y enviarla apenas vuelva la conexión.
¿Qué multa hay por trasladar mercadería sin guía o factura?
El artículo 97 N° 17 contempla una multa de 10% a 200% de una unidad tributaria anual (UTA). Existen situaciones que aumentan esa sanción.
¿A quiénes no se aplican las nuevas exigencias?
A los traslados documentados con boleta y a los comerciantes de ferias libres acogidos al régimen de la Ley 21.745.
Recibe las novedades que afectan la operación y las finanzas de tu empresa. Suscríbete al boletín de Duemint.